Domain beamtendarlehen-welt.de kaufen?
Wir ziehen mit dem Projekt
beamtendarlehen-welt.de um.
Sind Sie am Kauf der Domain
beamtendarlehen-welt.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain beamtendarlehen-welt.de kaufen?
Wo wird die Bonität geprüft?
Die Bonität wird in der Regel von Banken, Kreditinstituten und anderen Finanzdienstleistern geprüft, bevor sie einem Kreditnehmer einen Kredit gewähren. Dabei werden verschiedene Kriterien wie Einkommen, Ausgaben, bestehende Schulden und die Kreditwürdigkeit des Antragstellers berücksichtigt. Die Bonitätsprüfung kann auch bei der Beantragung von Mietverträgen, Handyverträgen oder anderen Finanzprodukten durchgeführt werden. In einigen Ländern gibt es auch spezialisierte Unternehmen, die Bonitätsprüfungen durchführen und Bonitätsauskünfte über Privatpersonen und Unternehmen bereitstellen. Letztendlich dient die Bonitätsprüfung dazu, das Ausfallrisiko für den Kreditgeber zu minimieren und die finanzielle Stabilität des Kreditnehmers zu gewährleisten. **
Wie kann Bonität geprüft werden?
Bonität kann auf verschiedene Arten geprüft werden. Eine Möglichkeit ist die Überprüfung der Kreditwürdigkeit anhand von Bonitätsauskünften, die von Auskunfteien wie der Schufa oder Creditreform bereitgestellt werden. Dabei werden Informationen zu Zahlungsverhalten, bestehenden Krediten und eventuellen Zahlungsausfällen berücksichtigt. Eine weitere Möglichkeit ist die Einholung von Referenzen bei bisherigen Gläubigern oder Arbeitgebern, um die Zuverlässigkeit und Zahlungsfähigkeit einer Person oder eines Unternehmens zu überprüfen. Auch die Analyse von Bilanzen und Geschäftsberichten kann Aufschluss über die finanzielle Situation eines Unternehmens geben. Zudem können Banken und andere Finanzinstitute auch persönliche Gespräche mit potenziellen Kreditnehmern führen, um deren Bonität zu bewerten. **
Ähnliche Suchbegriffe für Geprüft
Top-Angebote
Produkte zum Begriff Geprüft:
-
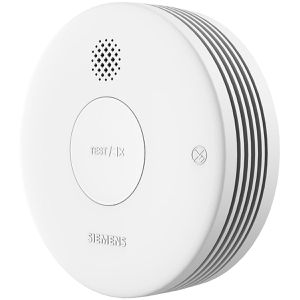
Siemens Rauchmelder Delta Reflex 5TC1292-8, 10 Jahre Laufzeit, 85 dB, VdS-geprüftVdS-geprüft - 10 Jahre Schutz dank integrierter Lithium-Batterie 85 dB Alarm und LED für akustische und visuelle Warnung Kein störendes Licht bei Dunkelheit durch den Nachtmodus Praktische Zusatzfunktionen: Testknopf zur Funktionsprüfung, akustisches Signal bei schwacher Batterie und Stummschaltung für 10 Minuten Maße: 105 x 35 mm (ØxH) Merkmale: Batterielaufzeit: 10 Jahre Stromversorgung: Batterie Zertifikat: nach EN 14604, VdS-geprüft weitere Produktinformationen: Lieferung inkl.: Befestigungsmaterial24,89 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Kolrus, Alexander: Geld I Kredit I BankGeld I Kredit I Bank , Das Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten, Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschließend beantwortbar zu sein bzw bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können. , Sonstige > Beleuchtung , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Autoren: Kolrus, Alexander, Auflage: 24000, Keyword: Bankwesen; Bargeld; Buchgeld; Geld; Kolrus; Kreditwesen; Zahlungsdienstleister; digitales Geld, Fachschema: Recht~International (Recht)~Internationales Recht~Öffentliches Recht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 154, Höhe: 15, Gewicht: 260, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
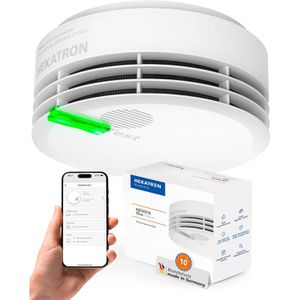
Hekatron Rauchmelder Genius Plus, 10 Jahre Laufzeit, 85 dB, VdS-geprüft, mit Q-Label, 4 StückQ-Label zertifiziert und VdS-geprüft - 10 Jahre Schutz dank integrierter Lithium-Batterie SmartSonic-Technologie zur akustischen Übertragung von Rauchmelder-Daten an die App 85 dB Alarm und LED für akustische und visuelle Warnung 3-farbige LED-Statusanzeige mit integrierter Funkuhr zur automatischen Deaktivierung der Anzeige zwischen 21 und 7 Uhr Intelligente Verschmutzungskompensation mit Prognosefunktion für dauerhaft zuverlässige Raucherkennung Praktische Zusatzfunktionen: Testknopf zur Funktionsprüfung, akustisches Signal bei schwacher Batterie und Stummschaltung für 10 Minuten Weitere Zertifikate: DIN 14676, vfdb 14-01 Maße: 10,4 x 4,8 cm (ØxH) Made in Germany Merkmale: Batterielaufzeit: 10 Jahre Stromversorgung: Batterie Zertifikat: nach EN 14604, Q-Label, VdS-geprüft Funktion: App-fähig weitere Produktinformationen: Garantie: 5 Jahre Herstellergarantie Inhalt: 4 Stück, Lieferung inkl.: Befestigungsmaterial96,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wird beim Leasing die Bonität geprüft?
Ja, beim Leasing wird in der Regel die Bonität des Leasingnehmers geprüft. Die Leasinggesellschaft möchte sicherstellen, dass der Leasingnehmer in der Lage ist, die monatlichen Leasingraten zu bezahlen. Dazu werden oft Informationen wie Einkommen, Ausgaben und Kreditwürdigkeit des Leasingnehmers überprüft. Eine positive Bonitätsprüfung kann dazu führen, dass der Leasingvertrag schneller genehmigt wird und bessere Konditionen angeboten werden. In einigen Fällen kann eine schlechte Bonität jedoch dazu führen, dass der Leasingantrag abgelehnt wird oder höhere Zinsen verlangt werden. **
-
Wird bei einer Kreditkarte die Bonität geprüft?
Ja, bei der Beantragung einer Kreditkarte wird in der Regel die Bonität des Antragstellers überprüft. Die Bank oder das Kreditkartenunternehmen prüft dabei die Kreditwürdigkeit des Kunden, um sicherzustellen, dass dieser in der Lage ist, die Kreditkartenschulden zurückzuzahlen. Dazu werden unter anderem Informationen wie Einkommen, Ausgaben, bestehende Schulden und Zahlungsverhalten berücksichtigt. Eine positive Bonitätsprüfung erhöht die Chancen auf die Genehmigung einer Kreditkarte, während eine negative Bonität zu einer Ablehnung führen kann. **
-
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
-
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
Was wird bei der Finanzierung geprüft?
Bei der Finanzierung wird in der Regel die Bonität des Kreditnehmers geprüft, um sicherzustellen, dass er in der Lage ist, den Kredit zurückzuzahlen. Dazu werden Einkommensnachweise, Ausgaben, bestehende Schulden und möglicherweise auch Sicherheiten überprüft. Zudem wird die Kreditwürdigkeit des Unternehmens oder der Person bewertet, um das Ausfallrisiko einzuschätzen. Auch die Verwendungszweck des Kredits und die geplante Rückzahlungsstruktur können bei der Prüfung eine Rolle spielen. Letztendlich soll die Finanzierung so gestaltet werden, dass sowohl der Kreditnehmer als auch der Kreditgeber von der Vereinbarung profitieren. **
Was wird alles geprüft für einen Kredit?
Was wird alles geprüft für einen Kredit? Bei der Beantragung eines Kredits werden verschiedene Faktoren überprüft, darunter die Bonität des Kreditnehmers, seine Einkommensverhältnisse, seine Ausgaben und bestehenden Verbindlichkeiten. Auch die Kreditwürdigkeit, also die Wahrscheinlichkeit, dass der Kreditnehmer den Kredit zurückzahlen kann, wird geprüft. Zudem werden oft auch Sicherheiten wie etwa Immobilien oder Wertgegenstände als Absicherung für den Kredit geprüft. Letztendlich entscheidet die Bank anhand dieser Kriterien, ob sie den Kredit bewilligt oder nicht. **
Top-Angebote
Produkte zum Begriff Geprüft:
-
Unitec Rauchmelder Design, 10 Jahre Laufzeit, 85 dB, VdS-geprüft, mit Q-LabelQ-Label zertifiziert und VdS-geprüft - 10 Jahre Schutz dank integrierter Lithium-Batterie 85 dB Alarm und LED für akustische und visuelle Warnung Besonders flaches Gehäuse mit nur 23,5 mm Höhe Nachtmodus dimmt die LED in dunklen Räumen Praktische Zusatzfunktionen: Testknopf zur Funktionsprüfung, akustisches Signal bei schwacher Batterie und Stummschaltung für 10 Minuten Maße: 115 x 23,5 cm (ØxH) Merkmale: Batterielaufzeit: 10 Jahre Stromversorgung: Batterie Zertifikat: nach EN 14604, Q-Label, VdS-geprüft weitere Produktinformationen: Lieferung inkl.: Befestigungsmaterial23,78 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
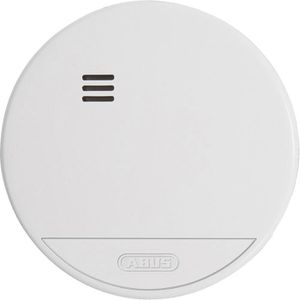
Abus Rauchmelder RWM150, 10 Jahre Laufzeit, 85 dB, VdS-geprüft, mit Q-LabelQ-Label zertifiziert und VdS-geprüft - 10 Jahre Schutz dank integrierter Lithium-Batterie 85 dB Alarm und LED für akustische und visuelle Warnung Automatische Nachkalibrierung bei Verschmutzung Praktische Zusatzfunktionen: Testknopf zur Funktionsprüfung, akustisches Signal bei schwacher Batterie und Stummschaltung für 10 Minuten Maße: 10 x 3,6 cm (ØxH) Merkmale: Batterielaufzeit: 10 Jahre Stromversorgung: Batterie Zertifikat: nach EN 14604, Q-Label, VdS-geprüft weitere Produktinformationen: Lieferung inkl.: Befestigungsmaterial18,98 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Siemens Rauchmelder Delta Reflex 5TC1292-8, 10 Jahre Laufzeit, 85 dB, VdS-geprüftVdS-geprüft - 10 Jahre Schutz dank integrierter Lithium-Batterie 85 dB Alarm und LED für akustische und visuelle Warnung Kein störendes Licht bei Dunkelheit durch den Nachtmodus Praktische Zusatzfunktionen: Testknopf zur Funktionsprüfung, akustisches Signal bei schwacher Batterie und Stummschaltung für 10 Minuten Maße: 105 x 35 mm (ØxH) Merkmale: Batterielaufzeit: 10 Jahre Stromversorgung: Batterie Zertifikat: nach EN 14604, VdS-geprüft weitere Produktinformationen: Lieferung inkl.: Befestigungsmaterial24,89 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Kolrus, Alexander: Geld I Kredit I BankGeld I Kredit I Bank , Das Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten, Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschließend beantwortbar zu sein bzw bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können. , Sonstige > Beleuchtung , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Autoren: Kolrus, Alexander, Auflage: 24000, Keyword: Bankwesen; Bargeld; Buchgeld; Geld; Kolrus; Kreditwesen; Zahlungsdienstleister; digitales Geld, Fachschema: Recht~International (Recht)~Internationales Recht~Öffentliches Recht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 154, Höhe: 15, Gewicht: 260, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wo wird die Bonität geprüft?
Die Bonität wird in der Regel von Banken, Kreditinstituten und anderen Finanzdienstleistern geprüft, bevor sie einem Kreditnehmer einen Kredit gewähren. Dabei werden verschiedene Kriterien wie Einkommen, Ausgaben, bestehende Schulden und die Kreditwürdigkeit des Antragstellers berücksichtigt. Die Bonitätsprüfung kann auch bei der Beantragung von Mietverträgen, Handyverträgen oder anderen Finanzprodukten durchgeführt werden. In einigen Ländern gibt es auch spezialisierte Unternehmen, die Bonitätsprüfungen durchführen und Bonitätsauskünfte über Privatpersonen und Unternehmen bereitstellen. Letztendlich dient die Bonitätsprüfung dazu, das Ausfallrisiko für den Kreditgeber zu minimieren und die finanzielle Stabilität des Kreditnehmers zu gewährleisten. **
-
Wie kann Bonität geprüft werden?
Bonität kann auf verschiedene Arten geprüft werden. Eine Möglichkeit ist die Überprüfung der Kreditwürdigkeit anhand von Bonitätsauskünften, die von Auskunfteien wie der Schufa oder Creditreform bereitgestellt werden. Dabei werden Informationen zu Zahlungsverhalten, bestehenden Krediten und eventuellen Zahlungsausfällen berücksichtigt. Eine weitere Möglichkeit ist die Einholung von Referenzen bei bisherigen Gläubigern oder Arbeitgebern, um die Zuverlässigkeit und Zahlungsfähigkeit einer Person oder eines Unternehmens zu überprüfen. Auch die Analyse von Bilanzen und Geschäftsberichten kann Aufschluss über die finanzielle Situation eines Unternehmens geben. Zudem können Banken und andere Finanzinstitute auch persönliche Gespräche mit potenziellen Kreditnehmern führen, um deren Bonität zu bewerten. **
-
Wird beim Leasing die Bonität geprüft?
Ja, beim Leasing wird in der Regel die Bonität des Leasingnehmers geprüft. Die Leasinggesellschaft möchte sicherstellen, dass der Leasingnehmer in der Lage ist, die monatlichen Leasingraten zu bezahlen. Dazu werden oft Informationen wie Einkommen, Ausgaben und Kreditwürdigkeit des Leasingnehmers überprüft. Eine positive Bonitätsprüfung kann dazu führen, dass der Leasingvertrag schneller genehmigt wird und bessere Konditionen angeboten werden. In einigen Fällen kann eine schlechte Bonität jedoch dazu führen, dass der Leasingantrag abgelehnt wird oder höhere Zinsen verlangt werden. **
-
Wird bei einer Kreditkarte die Bonität geprüft?
Ja, bei der Beantragung einer Kreditkarte wird in der Regel die Bonität des Antragstellers überprüft. Die Bank oder das Kreditkartenunternehmen prüft dabei die Kreditwürdigkeit des Kunden, um sicherzustellen, dass dieser in der Lage ist, die Kreditkartenschulden zurückzuzahlen. Dazu werden unter anderem Informationen wie Einkommen, Ausgaben, bestehende Schulden und Zahlungsverhalten berücksichtigt. Eine positive Bonitätsprüfung erhöht die Chancen auf die Genehmigung einer Kreditkarte, während eine negative Bonität zu einer Ablehnung führen kann. **
Ähnliche Suchbegriffe für Geprüft
-
Hekatron Rauchmelder Genius Plus, 10 Jahre Laufzeit, 85 dB, VdS-geprüft, mit Q-Label, 4 StückQ-Label zertifiziert und VdS-geprüft - 10 Jahre Schutz dank integrierter Lithium-Batterie SmartSonic-Technologie zur akustischen Übertragung von Rauchmelder-Daten an die App 85 dB Alarm und LED für akustische und visuelle Warnung 3-farbige LED-Statusanzeige mit integrierter Funkuhr zur automatischen Deaktivierung der Anzeige zwischen 21 und 7 Uhr Intelligente Verschmutzungskompensation mit Prognosefunktion für dauerhaft zuverlässige Raucherkennung Praktische Zusatzfunktionen: Testknopf zur Funktionsprüfung, akustisches Signal bei schwacher Batterie und Stummschaltung für 10 Minuten Weitere Zertifikate: DIN 14676, vfdb 14-01 Maße: 10,4 x 4,8 cm (ØxH) Made in Germany Merkmale: Batterielaufzeit: 10 Jahre Stromversorgung: Batterie Zertifikat: nach EN 14604, Q-Label, VdS-geprüft Funktion: App-fähig weitere Produktinformationen: Garantie: 5 Jahre Herstellergarantie Inhalt: 4 Stück, Lieferung inkl.: Befestigungsmaterial96,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hager Rauchmelder Komfort Q, TG551A, Funk vernetzbar, 10 Jahre Laufzeit, 85 dB, VdS-geprüft, mit Q-LabelDualwarnmelder kombiniert Rauchdetektion und Wärmeerkennung Q-Label zertifiziert und VdS-geprüft - 10 Jahre Schutz dank integrierter Lithium-Batterie Funkvernetzbar mit bis zu 40 anderen Meldern für hausweite Alarmierung 85 dB Alarm und LED für akustische und visuelle Warnung Intelligente Verschmutzungskompensation mit Prognosefunktion für dauerhaft zuverlässige Raucherkennung Praktische Zusatzfunktionen: Testknopf zur Funktionsprüfung, akustisches Signal bei schwacher Batterie und Stummschaltung für 10 Minuten Demontage- und Diebstahlschutz aktivierbar Großer Betriebstemperaturbereich von -10° C bis +65° C, idealer Einsatz in Wohnwagen und beim Camping Maße: 11,6 x 4,9 cm (ØxH) Merkmale: Batterielaufzeit: 10 Jahre Stromversorgung: Batterie Zertifikat: nach EN 14604, Q-Label, VdS-geprüft Schnittstelle: Funk Ausführung: vernetzbar weitere Produktinformationen: Lieferung inkl.: Befestigungsmaterial112,21 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Hager Rauchmelder Komfort Q, TG550A, Funk vernetzbar, 10 Jahre Laufzeit, 85 dB, VdS-geprüft, mit Q-LabelQ-Label zertifiziert und VdS-geprüft - 10 Jahre Schutz dank integrierter Lithium-Batterie Funkvernetzbar mit bis zu 40 anderen Meldern für hausweite Alarmierung 85 dB Alarm und LED für akustische und visuelle Warnung Intelligente Verschmutzungskompensation mit Prognosefunktion für dauerhaft zuverlässige Raucherkennung Praktische Zusatzfunktionen: Testknopf zur Funktionsprüfung, akustisches Signal bei schwacher Batterie und Stummschaltung für 10 Minuten Demontage- und Diebstahlschutz aktivierbar Großer Betriebstemperaturbereich von -10° C bis +65° C, idealer Einsatz in Wohnwagen und beim Camping Maße: 11,6 x 4,9 cm (ØxH) Merkmale: Batterielaufzeit: 10 Jahre Stromversorgung: Batterie Zertifikat: nach EN 14604, Q-Label, VdS-geprüft Schnittstelle: Funk Ausführung: vernetzbar weitere Produktinformationen: Lieferung inkl.: Befestigungsmaterial88,86 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
-
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
-
Was wird bei der Finanzierung geprüft?
Bei der Finanzierung wird in der Regel die Bonität des Kreditnehmers geprüft, um sicherzustellen, dass er in der Lage ist, den Kredit zurückzuzahlen. Dazu werden Einkommensnachweise, Ausgaben, bestehende Schulden und möglicherweise auch Sicherheiten überprüft. Zudem wird die Kreditwürdigkeit des Unternehmens oder der Person bewertet, um das Ausfallrisiko einzuschätzen. Auch die Verwendungszweck des Kredits und die geplante Rückzahlungsstruktur können bei der Prüfung eine Rolle spielen. Letztendlich soll die Finanzierung so gestaltet werden, dass sowohl der Kreditnehmer als auch der Kreditgeber von der Vereinbarung profitieren. **
-
Was wird alles geprüft für einen Kredit?
Was wird alles geprüft für einen Kredit? Bei der Beantragung eines Kredits werden verschiedene Faktoren überprüft, darunter die Bonität des Kreditnehmers, seine Einkommensverhältnisse, seine Ausgaben und bestehenden Verbindlichkeiten. Auch die Kreditwürdigkeit, also die Wahrscheinlichkeit, dass der Kreditnehmer den Kredit zurückzahlen kann, wird geprüft. Zudem werden oft auch Sicherheiten wie etwa Immobilien oder Wertgegenstände als Absicherung für den Kredit geprüft. Letztendlich entscheidet die Bank anhand dieser Kriterien, ob sie den Kredit bewilligt oder nicht. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.